
This post is also available in:
 English
 Português
 Español
 Deutsch
 Italiano
 Русский
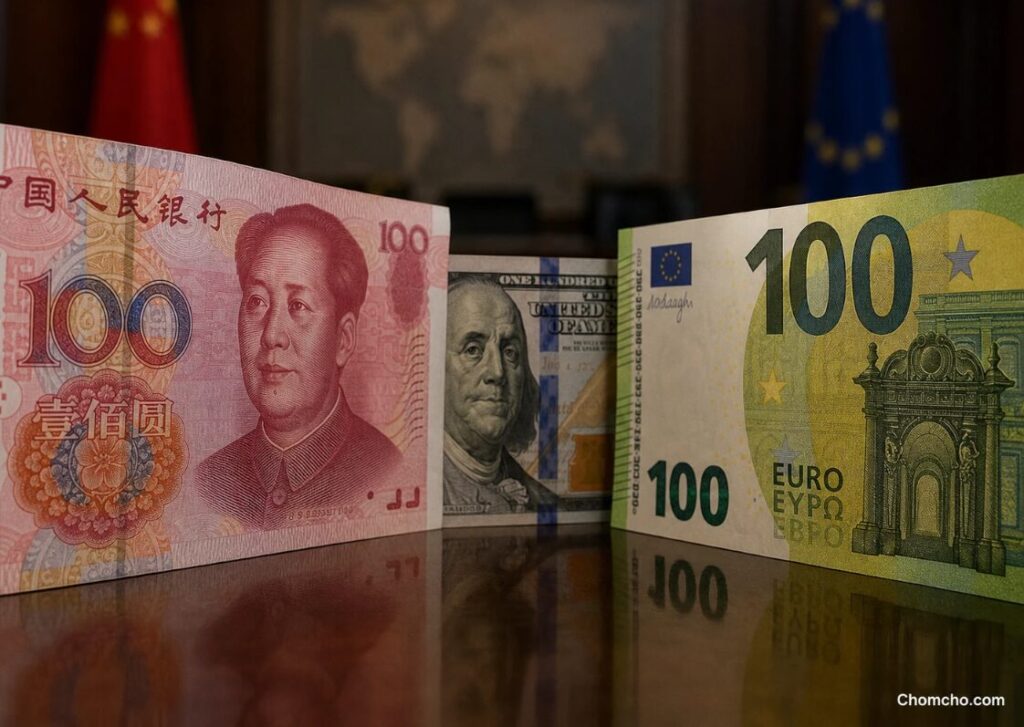
Merz affirme que le yuan est manipulé, et il vient de mettre en lumière la contradiction au cœur des objectifs monétaires de la Chine.
Le chancelier allemand Friedrich Merz a déclaré lundi 13 juillet, devant des étudiants de l’université de Cologne, que la monnaie chinoise, le yuan (à ne pas confondre avec le yen japonais), est sous-évaluée de 25 % « depuis des années ».
Il a affirmé que l’Union européenne ne peut pas l’emporter, quelle que soit son innovation, face à un concurrent qui manipule artificiellement sa propre monnaie.
Sa demande est simple : la Chine doit laisser le yuan flotter librement, son cours étant fixé par le marché, comme le dollar ou l’euro.
Les chiffres qui alimentent sa frustration sont accablants. Le déficit commercial de l’UE avec la Chine a atteint 360 000 millions d’euros en 2025, soit une hausse de près de 20 % en un an. Les exportations de voitures allemandes vers la Chine se sont effondrées de 66 % par rapport à leur pic de 2022.
De quoi l’Allemagne accuse-t-elle exactement la Chine ?
Dans la plupart des pays occidentaux, c’est le marché qui détermine la valeur d’une monnaie. En Chine, la banque centrale annonce chaque jour un prix de référence et n’autorise le yuan à évoluer qu’à l’intérieur d’une fourchette étroite et contrôlée.
Ainsi, la valeur de la monnaie chinoise est une décision gouvernementale.
Un yuan faible rend les voitures, les machines et les panneaux solaires chinois artificiellement bon marché en Europe.
La solution proposée par Merz est un accord international visant à relever la valeur du yuan, à l’image de l’Accord du Plaza de 1985 qui avait réévalué le yen japonais.
La Chine connaît bien cette histoire. Nombreux sont ceux à Pékin qui imputent cet accord aux « décennies perdues » de l’économie japonaise, et ils n’ont aucune intention de la répéter.
Que veut vraiment la Chine que sa monnaie devienne ?
C’est là que les choses deviennent intéressantes. La Chine poursuit en réalité deux objectifs distincts pour le yuan, et il est utile de les distinguer.
Premier objectif : la tirelire. La Chine souhaite que le yuan devienne une monnaie de réserve, c’est-à-dire la monnaie en laquelle les gouvernements, les banques centrales et les fonds de pension font confiance pour conserver la valeur sur le long terme.
Aujourd’hui, le monde remplit cette tirelire principalement avec des dollars américains.
Deuxième objectif : la caisse enregistreuse. La Chine souhaite que le yuan devienne une monnaie commerciale, c’est-à-dire la monnaie effectivement utilisée pour régler les échanges de marchandises à travers les frontières.
Le président Xi Jinping a ouvertement déclaré ces deux ambitions. Dans un discours officiellement publié par Pékin en février 2026, Xi a affirmé que le yuan « devrait être largement utilisé dans le commerce international, l’investissement et les marchés des changes, tout en accédant au statut de monnaie de réserve mondiale ».
Il existe même une subtilité technique au sein de ce deuxième objectif.
Le yuan exerce déjà une influence réelle en tant que monnaie de règlement, c’est-à-dire la monnaie utilisée pour effectuer le paiement, mais il est à la traîne en tant que monnaie de facturation, c’est-à-dire la monnaie dans laquelle le prix est libellé.
Un importateur brésilien, par exemple, peut signer un contrat dont le prix est exprimé en dollars, mais régler la facture en yuan.
Le monde paie parfois en yuan, mais il préfère encore libeller ses prix dans des dollars plus stables.
Une monnaie faible peut-elle devenir la tirelire du monde ?
Une monnaie commerciale est comme une patate chaude, au sens figuré. On la reçoit, on la dépense ou on la consomme, et l’on n’a jamais besoin de faire confiance à sa valeur sur la durée.
Un yuan faible ne constitue pas un obstacle ici. Il peut même être un atout, dans la mesure où la faiblesse des prix des produits chinois donne à chacun une raison de l’utiliser.
Mais personne ne place ses économies dans une patate chaude. Une monnaie de réserve exige stabilité, prévisibilité et confiance, précisément ce qu’une monnaie gérée par un gouvernement ne peut pas garantir.
Si Pékin peut faire baisser sa monnaie pour aider ses exportateurs, il peut aussi faire baisser la valeur de l’épargne de votre pays.
Edwin Lai, professeur d’économie à l’Université des sciences et technologies de Hong Kong et auteur d’un ouvrage de référence sur le yuan, prédit que le yuan deviendra la troisième monnaie de paiement mondiale d’ici 2030.
Il soutient toutefois que le règlement des échanges commerciaux n’aura pas d’impact de premier ordre sur le statut de monnaie de réserve, car les transactions financières mondiales sont bien plus importantes que le commerce.
Les chiffres le prouvent.
Le yuan représente une part croissante des paiements mondiaux, mais il ne constitue qu’environ 3 % des réserves mondiales, contre 57 % pour le dollar.
La Chine gagne la course à la caisse enregistreuse et perd la course à la tirelire. Sa propre politique de yuan faible en est l’une des principales raisons.
Le yuan numérique, une arme pour un seul objectif
La Chine promeut également l’e-CNY, sa monnaie numérique officielle.
Son nom technique est monnaie numérique de banque centrale, ou MNBC, une monnaie numérique émise et contrôlée directement par la banque d’État.
Dans le cadre du nouveau plan quinquennal, Pékin pousse l’e-CNY pour les paiements internationaux via des plateformes qui contournent entièrement le système bancaire occidental.
C’est un outil puissant pour l’objectif de la caisse enregistreuse. Mais une version numérique d’une monnaie contrôlée reste une monnaie contrôlée.
En réalité, elle donne à l’État encore plus de contrôle que l’argent papier ne l’a jamais fait. Chaque transaction est visible par Pékin, et un système numérique centralisé confère au gouvernement le pouvoir technique de geler ou d’annuler des soldes à distance.
Des expérimentations chinoises ont même testé une monnaie numérique assortie de dates d’expiration.
Conserveriez-vous l’épargne nationale dans une monnaie que le gouvernement peut geler ou faire expirer d’une seule commande ?
La technologie ne peut pas fabriquer la confiance.
L’Europe paie la facture dans tous les cas
Pourquoi Merz préfère-t-il parler à Pékin plutôt que de s’en affranchir ?
Parce que le prix de la rupture est astronomique. EY-Parthenon, la branche conseil du géant mondial de l’audit EY, calcule que les États-Unis, la zone euro et le Royaume-Uni devraient investir 23,6 milliards de dollars supplémentaires sur 25 ans pour mettre fin à leur dépendance envers la Chine, la part de la zone euro s’élevant à 9,1 milliards.
Le plan réel de l’Europe est une indépendance partielle.
Le nouveau Industrial Accelerator Act crée des règles « Made in Europe » : les voitures électriques et autres produits doivent être largement fabriqués en Europe pour bénéficier des marchés publics, des subventions et des avantages fiscaux.
Mais ces règles ne s’appliquent que là où l’argent public est en jeu.
Les achats purement privés restent largement ouverts aux produits chinois, une faille que les critiques estiment laisser la porte d’entrée déverrouillée.
Un « instrument anti-surcapacité » plus contraignant est encore en débat, et Pékin a déjà menacé de « contre-mesures résolues » s’il était adopté.
Le problème de l’Allemagne est le problème des États-Unis
Tout ce dont Merz se plaint s’applique également aux États-Unis.
Les mêmes déséquilibres commerciaux. La même lutte pour la souveraineté industrielle.
Et derrière tout cela, le projet BRICS de dédollarisation, qui se trouve au cœur même des objectifs monétaires de la Chine, vise directement la couronne du dollar.
Si le yuan remporte un jour la course à la tirelire, le grand perdant sera Washington, pas Berlin.
La différence entre ces deux puissances réside dans la réponse apportée.
Le président Trump agit : droits de douane, réciprocité et pression qui amène les pays à la table des négociations.
Bruxelles débat : accords de prix minimaux, quotas de contenu assortis de dérogations et instruments qui n’existent que sur le papier pendant que la part de marché chinoise continue de croître.
L’Europe se réveille lentement à ce que les partisans d’America First disaient il y a des années. Aucune nation ne reste souveraine lorsque son industrie dépend d’un rival.
La Chine veut à la fois la confiance du monde et les usines du monde. Elle ne peut cependant pas vraiment avoir les deux indéfiniment, et le monde libre conserve encore l’avantage.
Les objectifs de la Chine en matière de devise comportent une contradiction fondamentale, et la vérité, comme les marchés, finit toujours par l’emporter !